

 首页


深度观察
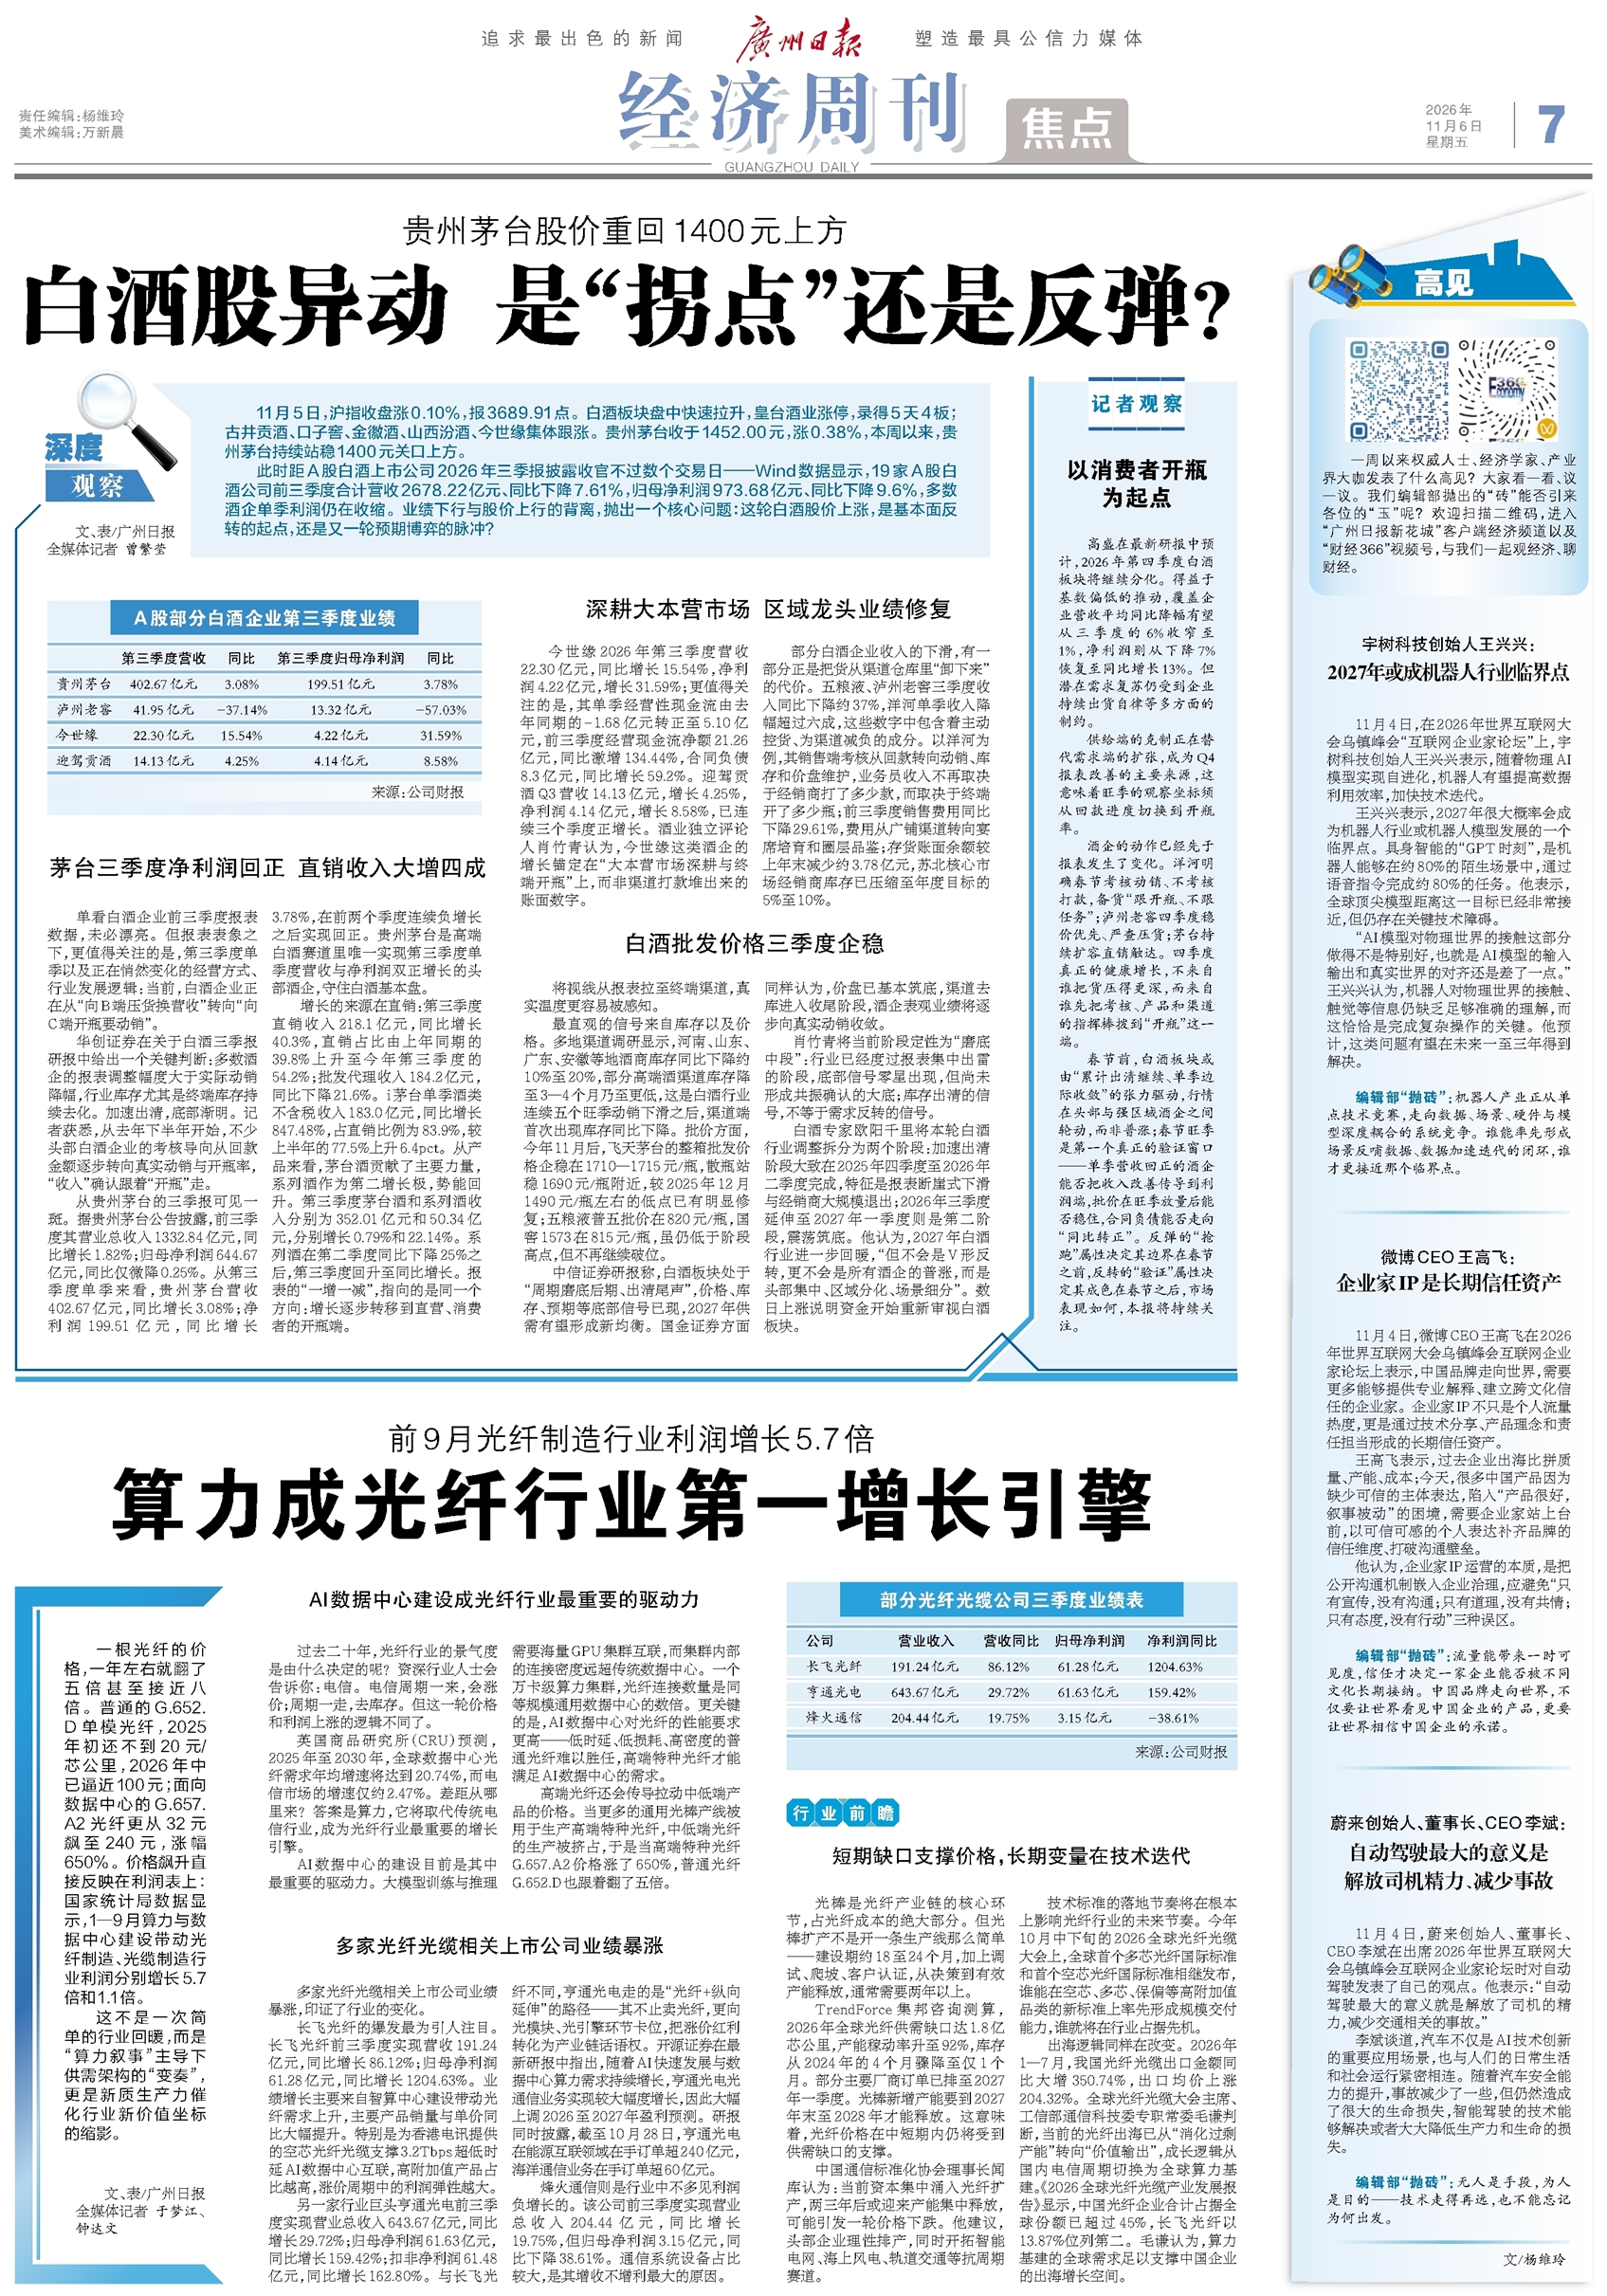
11月5日,沪指收盘涨0.10%,报3689.91点。白酒板块盘中快速拉升,皇台酒业涨停,录得5天4板;古井贡酒、口子窖、金徽酒、山西汾酒、今世缘集体跟涨。贵州茅台收于1452.00元,涨0.38%,本周以来,贵州茅台持续站稳1400元关口上方。
此时距A股白酒上市公司2026年三季报披露收官不过数个交易日——Wind数据显示,19家A股白酒公司前三季度合计营收2678.22亿元、同比下降7.61%,归母净利润973.68亿元、同比下降9.6%,多数酒企单季利润仍在收缩。业绩下行与股价上行的背离,抛出一个核心问题:这轮白酒股价上涨,是基本面反转的起点,还是又一轮预期博弈的脉冲?
文、表/广州日报全媒体记者 曾繁莹
茅台三季度净利润回正 直销收入大增四成
单看白酒企业前三季度报表数据,未必漂亮。但报表表象之下,更值得关注的是,第三季度单季以及正在悄然变化的经营方式、行业发展逻辑:当前,白酒企业正在从“向B端压货换营收”转向“向C端开瓶要动销”。
华创证券在关于白酒三季报研报中给出一个关键判断:多数酒企的报表调整幅度大于实际动销降幅,行业库存尤其是终端库存持续去化。加速出清,底部渐明。记者获悉,从去年下半年开始,不少头部白酒企业的考核导向从回款金额逐步转向真实动销与开瓶率,“收入”确认跟着“开瓶”走。
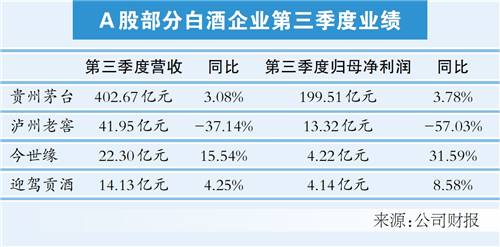
从贵州茅台的三季报可见一斑。据贵州茅台公告披露,前三季度其营业总收入1332.84亿元,同比增长1.82%;归母净利润644.67亿元,同比仅微降0.25%。从第三季度单季来看,贵州茅台营收402.67亿元,同比增长3.08%;净利润199.51亿元,同比增长3.78%,在前两个季度连续负增长之后实现回正。贵州茅台是高端白酒赛道里唯一实现第三季度单季度营收与净利润双正增长的头部酒企,守住白酒基本盘。
增长的来源在直销:第三季度直销收入218.1亿元,同比增长40.3%,直销占比由上年同期的39.8%上升至今年第三季度的54.2%;批发代理收入184.2亿元,同比下降21.6%。i茅台单季酒类不含税收入183.0亿元,同比增长847.48%,占直销比例为83.9%,较上半年的77.5%上升6.4pct。从产品来看,茅台酒贡献了主要力量,系列酒作为第二增长极,势能回升。第三季度茅台酒和系列酒收入分别为352.01亿元和50.34亿元,分别增长0.79%和22.14%。系列酒在第二季度同比下降25%之后,第三季度回升至同比增长。报表的“一增一减”,指向的是同一个方向:增长逐步转移到直营、消费者的开瓶端。
深耕大本营市场 区域龙头业绩修复
今世缘2026年第三季度营收22.30亿元,同比增长15.54%,净利润4.22亿元,增长31.59%;更值得关注的是,其单季经营性现金流由去年同期的-1.68亿元转正至5.10亿元,前三季度经营现金流净额21.26亿元,同比激增134.44%,合同负债8.3亿元,同比增长59.2%。迎驾贡酒Q3营收14.13亿元,增长4.25%,净利润4.14亿元,增长8.58%,已连续三个季度正增长。酒业独立评论人肖竹青认为,今世缘这类酒企的增长锚定在“大本营市场深耕与终端开瓶”上,而非渠道打款堆出来的账面数字。
部分白酒企业收入的下滑,有一部分正是把货从渠道仓库里“卸下来”的代价。五粮液、泸州老窖三季度收入同比下降约37%,洋河单季收入降幅超过六成,这些数字中包含着主动控货、为渠道减负的成分。以洋河为例,其销售端考核从回款转向动销、库存和价盘维护,业务员收入不再取决于经销商打了多少款,而取决于终端开了多少瓶;前三季度销售费用同比下降29.61%,费用从广铺渠道转向宴席培育和圈层品鉴;存货账面余额较上年末减少约3.78亿元,苏北核心市场经销商库存已压缩至年度目标的5%至10%。
白酒批发价格三季度企稳
将视线从报表拉至终端渠道,真实温度更容易被感知。
最直观的信号来自库存以及价格。多地渠道调研显示,河南、山东、广东、安徽等地酒商库存同比下降约10%至20%,部分高端酒渠道库存降至3—4个月乃至更低,这是白酒行业连续五个旺季动销下滑之后,渠道端首次出现库存同比下降。批价方面,今年11月后,飞天茅台的整箱批发价格企稳在1710—1715元/瓶,散瓶站稳1690元/瓶附近,较2025年12月1490元/瓶左右的低点已有明显修复;五粮液普五批价在820元/瓶,国窖1573在815元/瓶,虽仍低于阶段高点,但不再继续破位。
中信证券研报称,白酒板块处于“周期磨底后期、出清尾声”,价格、库存、预期等底部信号已现,2027年供需有望形成新均衡。国金证券方面同样认为,价盘已基本筑底,渠道去库进入收尾阶段,酒企表观业绩将逐步向真实动销收敛。
肖竹青将当前阶段定性为“磨底中段”:行业已经度过报表集中出雷的阶段,底部信号零星出现,但尚未形成共振确认的大底;库存出清的信号,不等于需求反转的信号。
白酒专家欧阳千里将本轮白酒行业调整拆分为两个阶段:加速出清阶段大致在2025年四季度至2026年二季度完成,特征是报表断崖式下滑与经销商大规模退出;2026年三季度延伸至2027年一季度则是第二阶段,震荡筑底。他认为,2027年白酒行业进一步回暖,“但不会是V形反转,更不会是所有酒企的普涨,而是头部集中、区域分化、场景细分”。数日上涨说明资金开始重新审视白酒板块。
记者观察
以消费者开瓶为起点
高盛在最新研报中预计,2026年第四季度白酒板块将继续分化。得益于基数偏低的推动,覆盖企业营收平均同比降幅有望从三季度的6%收窄至1%,净利润则从下降7%恢复至同比增长13%。但潜在需求复苏仍受到企业持续出货自律等多方面的制约。
供给端的克制正在替代需求端的扩张,成为Q4报表改善的主要来源,这意味着旺季的观察坐标须从回款进度切换到开瓶率。
酒企的动作已经先于报表发生了变化。洋河明确春节考核动销、不考核打款,备货“跟开瓶、不跟任务”;泸州老窖四季度稳价优先、严查压货;茅台持续扩容直销触达。四季度真正的健康增长,不来自谁把货压得更深,而来自谁先把考核、产品和渠道的指挥棒拨到“开瓶”这一端。
春节前,白酒板块或由“累计出清继续、单季边际收敛”的张力驱动,行情在头部与强区域酒企之间轮动,而非普涨;春节旺季是第一个真正的验证窗口——单季营收回正的酒企能否把收入改善传导到利润端,批价在旺季放量后能否稳住,合同负债能否走向“同比转正”。反弹的“抢跑”属性决定其边界在春节之前,反转的“验证”属性决定其成色在春节之后,市场表现如何,本报将持续关注。
 放大
 上一版