

 首页


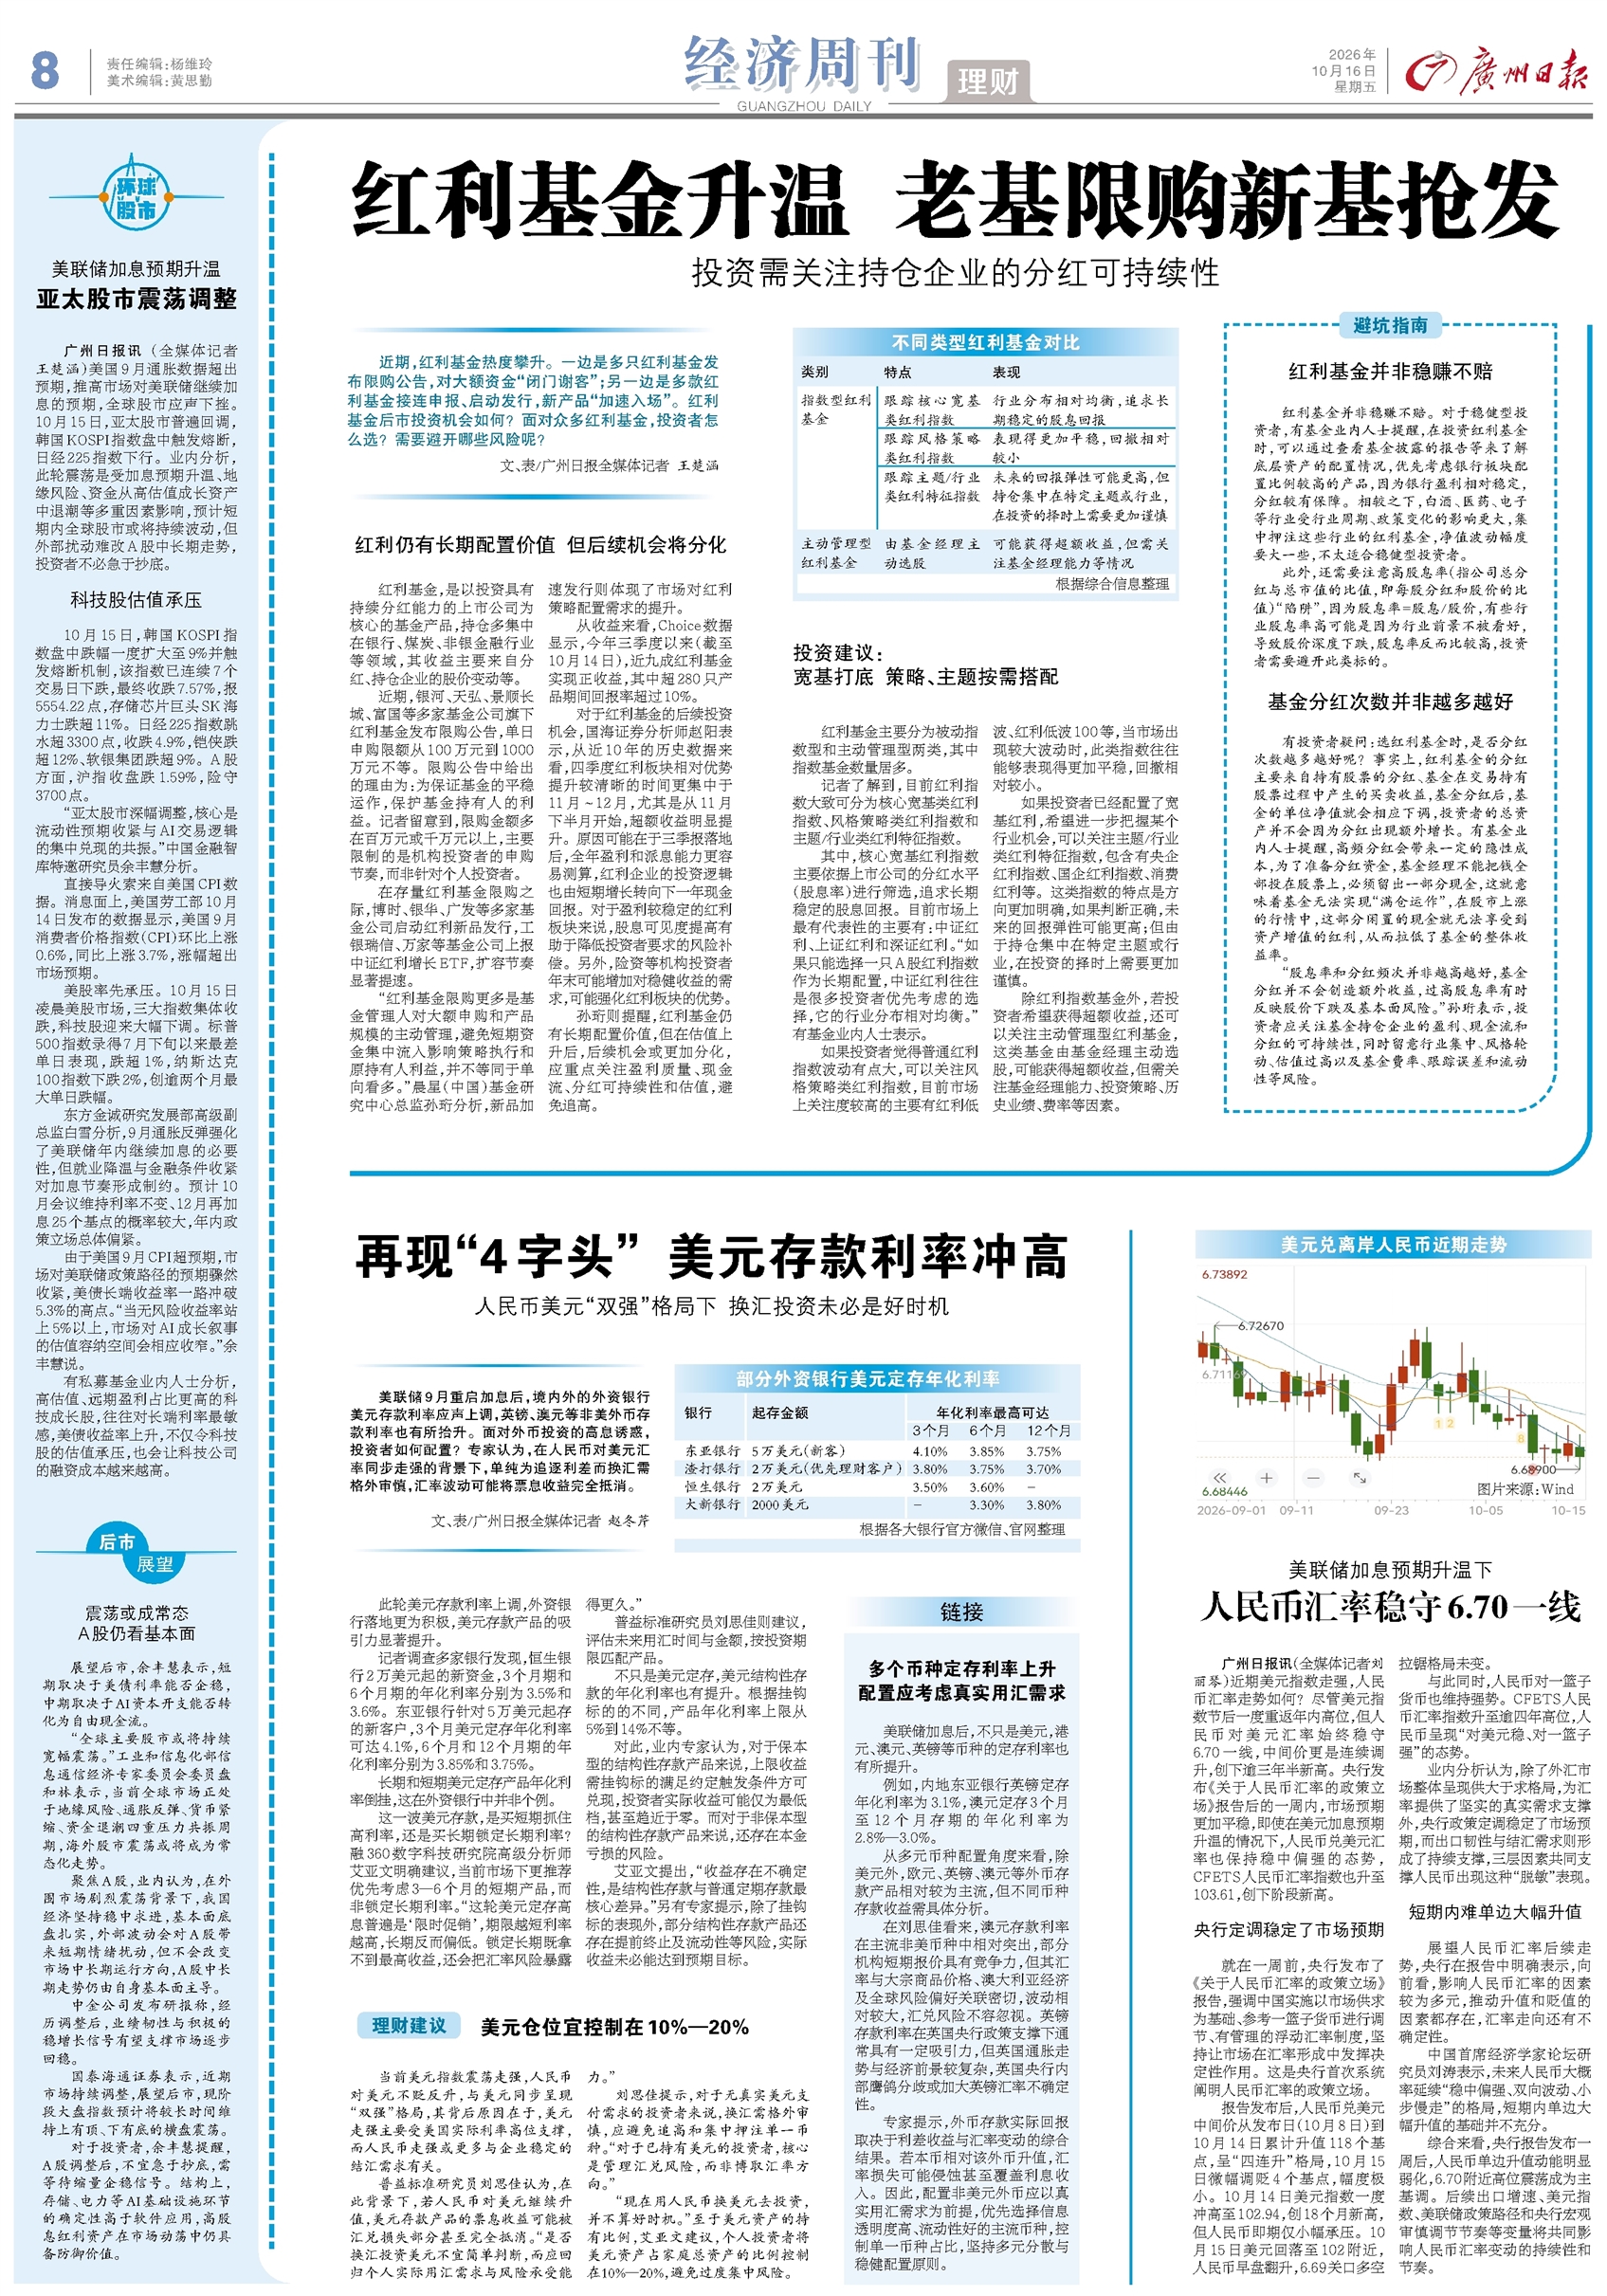
美联储9月重启加息后,境内外的外资银行美元存款利率应声上调,英镑、澳元等非美外币存款利率也有所抬升。面对外币投资的高息诱惑,投资者如何配置?专家认为,在人民币对美元汇率同步走强的背景下,单纯为追逐利差而换汇需格外审慎,汇率波动可能将票息收益完全抵消。
文、表/广州日报全媒体记者 赵冬芹
此轮美元存款利率上调,外资银行落地更为积极,美元存款产品的吸引力显著提升。
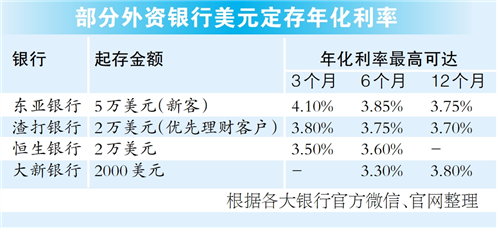
记者调查多家银行发现,恒生银行2万美元起的新资金,3个月期和6个月期的年化利率分别为3.5%和3.6%。东亚银行针对5万美元起存的新客户,3个月美元定存年化利率可达4.1%,6个月和12个月期的年化利率分别为3.85%和3.75%。
长期和短期美元定存产品年化利率倒挂,这在外资银行中并非个例。
这一波美元存款,是买短期抓住高利率,还是买长期锁定长期利率?融360数字科技研究院高级分析师艾亚文明确建议,当前市场下更推荐优先考虑3—6个月的短期产品,而非锁定长期利率。“这轮美元定存高息普遍是‘限时促销’,期限越短利率越高,长期反而偏低。锁定长期既拿不到最高收益,还会把汇率风险暴露得更久。”
普益标准研究员刘思佳则建议,评估未来用汇时间与金额,按投资期限匹配产品。
不只是美元定存,美元结构性存款的年化利率也有提升。根据挂钩标的的不同,产品年化利率上限从5%到14%不等。
对此,业内专家认为,对于保本型的结构性存款产品来说,上限收益需挂钩标的满足约定触发条件方可兑现,投资者实际收益可能仅为最低档,甚至趋近于零。而对于非保本型的结构性存款产品来说,还存在本金亏损的风险。
艾亚文提出,“收益存在不确定性,是结构性存款与普通定期存款最核心差异。”另有专家提示,除了挂钩标的表现外,部分结构性存款产品还存在提前终止及流动性等风险,实际收益未必能达到预期目标。
理财建议
美元仓位宜控制在10%—20%
当前美元指数震荡走强,人民币对美元不贬反升,与美元同步呈现“双强”格局,其背后原因在于,美元走强主要受美国实际利率高位支撑,而人民币走强或更多与企业稳定的结汇需求有关。
普益标准研究员刘思佳认为,在此背景下,若人民币对美元继续升值,美元存款产品的票息收益可能被汇兑损失部分甚至完全抵消。“是否换汇投资美元不宜简单判断,而应回归个人实际用汇需求与风险承受能力。”
刘思佳提示,对于无真实美元支付需求的投资者来说,换汇需格外审慎,应避免追高和集中押注单一币种。“对于已持有美元的投资者,核心是管理汇兑风险,而非博取汇率方向。”
“现在用人民币换美元去投资,并不算好时机。”至于美元资产的持有比例,艾亚文建议,个人投资者将美元资产占家庭总资产的比例控制在10%—20%,避免过度集中风险。
链接
多个币种定存利率上升
配置应考虑真实用汇需求
美联储加息后,不只是美元,港元、澳元、英镑等币种的定存利率也有所提升。
例如,内地东亚银行英镑定存年化利率为3.1%,澳元定存3个月至12个月存期的年化利率为2.8%—3.0%。
从多元币种配置角度来看,除美元外,欧元、英镑、澳元等外币存款产品相对较为主流,但不同币种存款收益需具体分析。
在刘思佳看来,澳元存款利率在主流非美币种中相对突出,部分机构短期报价具有竞争力,但其汇率与大宗商品价格、澳大利亚经济及全球风险偏好关联密切,波动相对较大,汇兑风险不容忽视。英镑存款利率在英国央行政策支撑下通常具有一定吸引力,但英国通胀走势与经济前景较复杂,英国央行内部鹰鸽分歧或加大英镑汇率不确定性。
专家提示,外币存款实际回报取决于利差收益与汇率变动的综合结果。若本币相对该外币升值,汇率损失可能侵蚀甚至覆盖利息收入。因此,配置非美元外币应以真实用汇需求为前提,优先选择信息透明度高、流动性好的主流币种,控制单一币种占比,坚持多元分散与稳健配置原则。
 放大
 上一版