

 首页


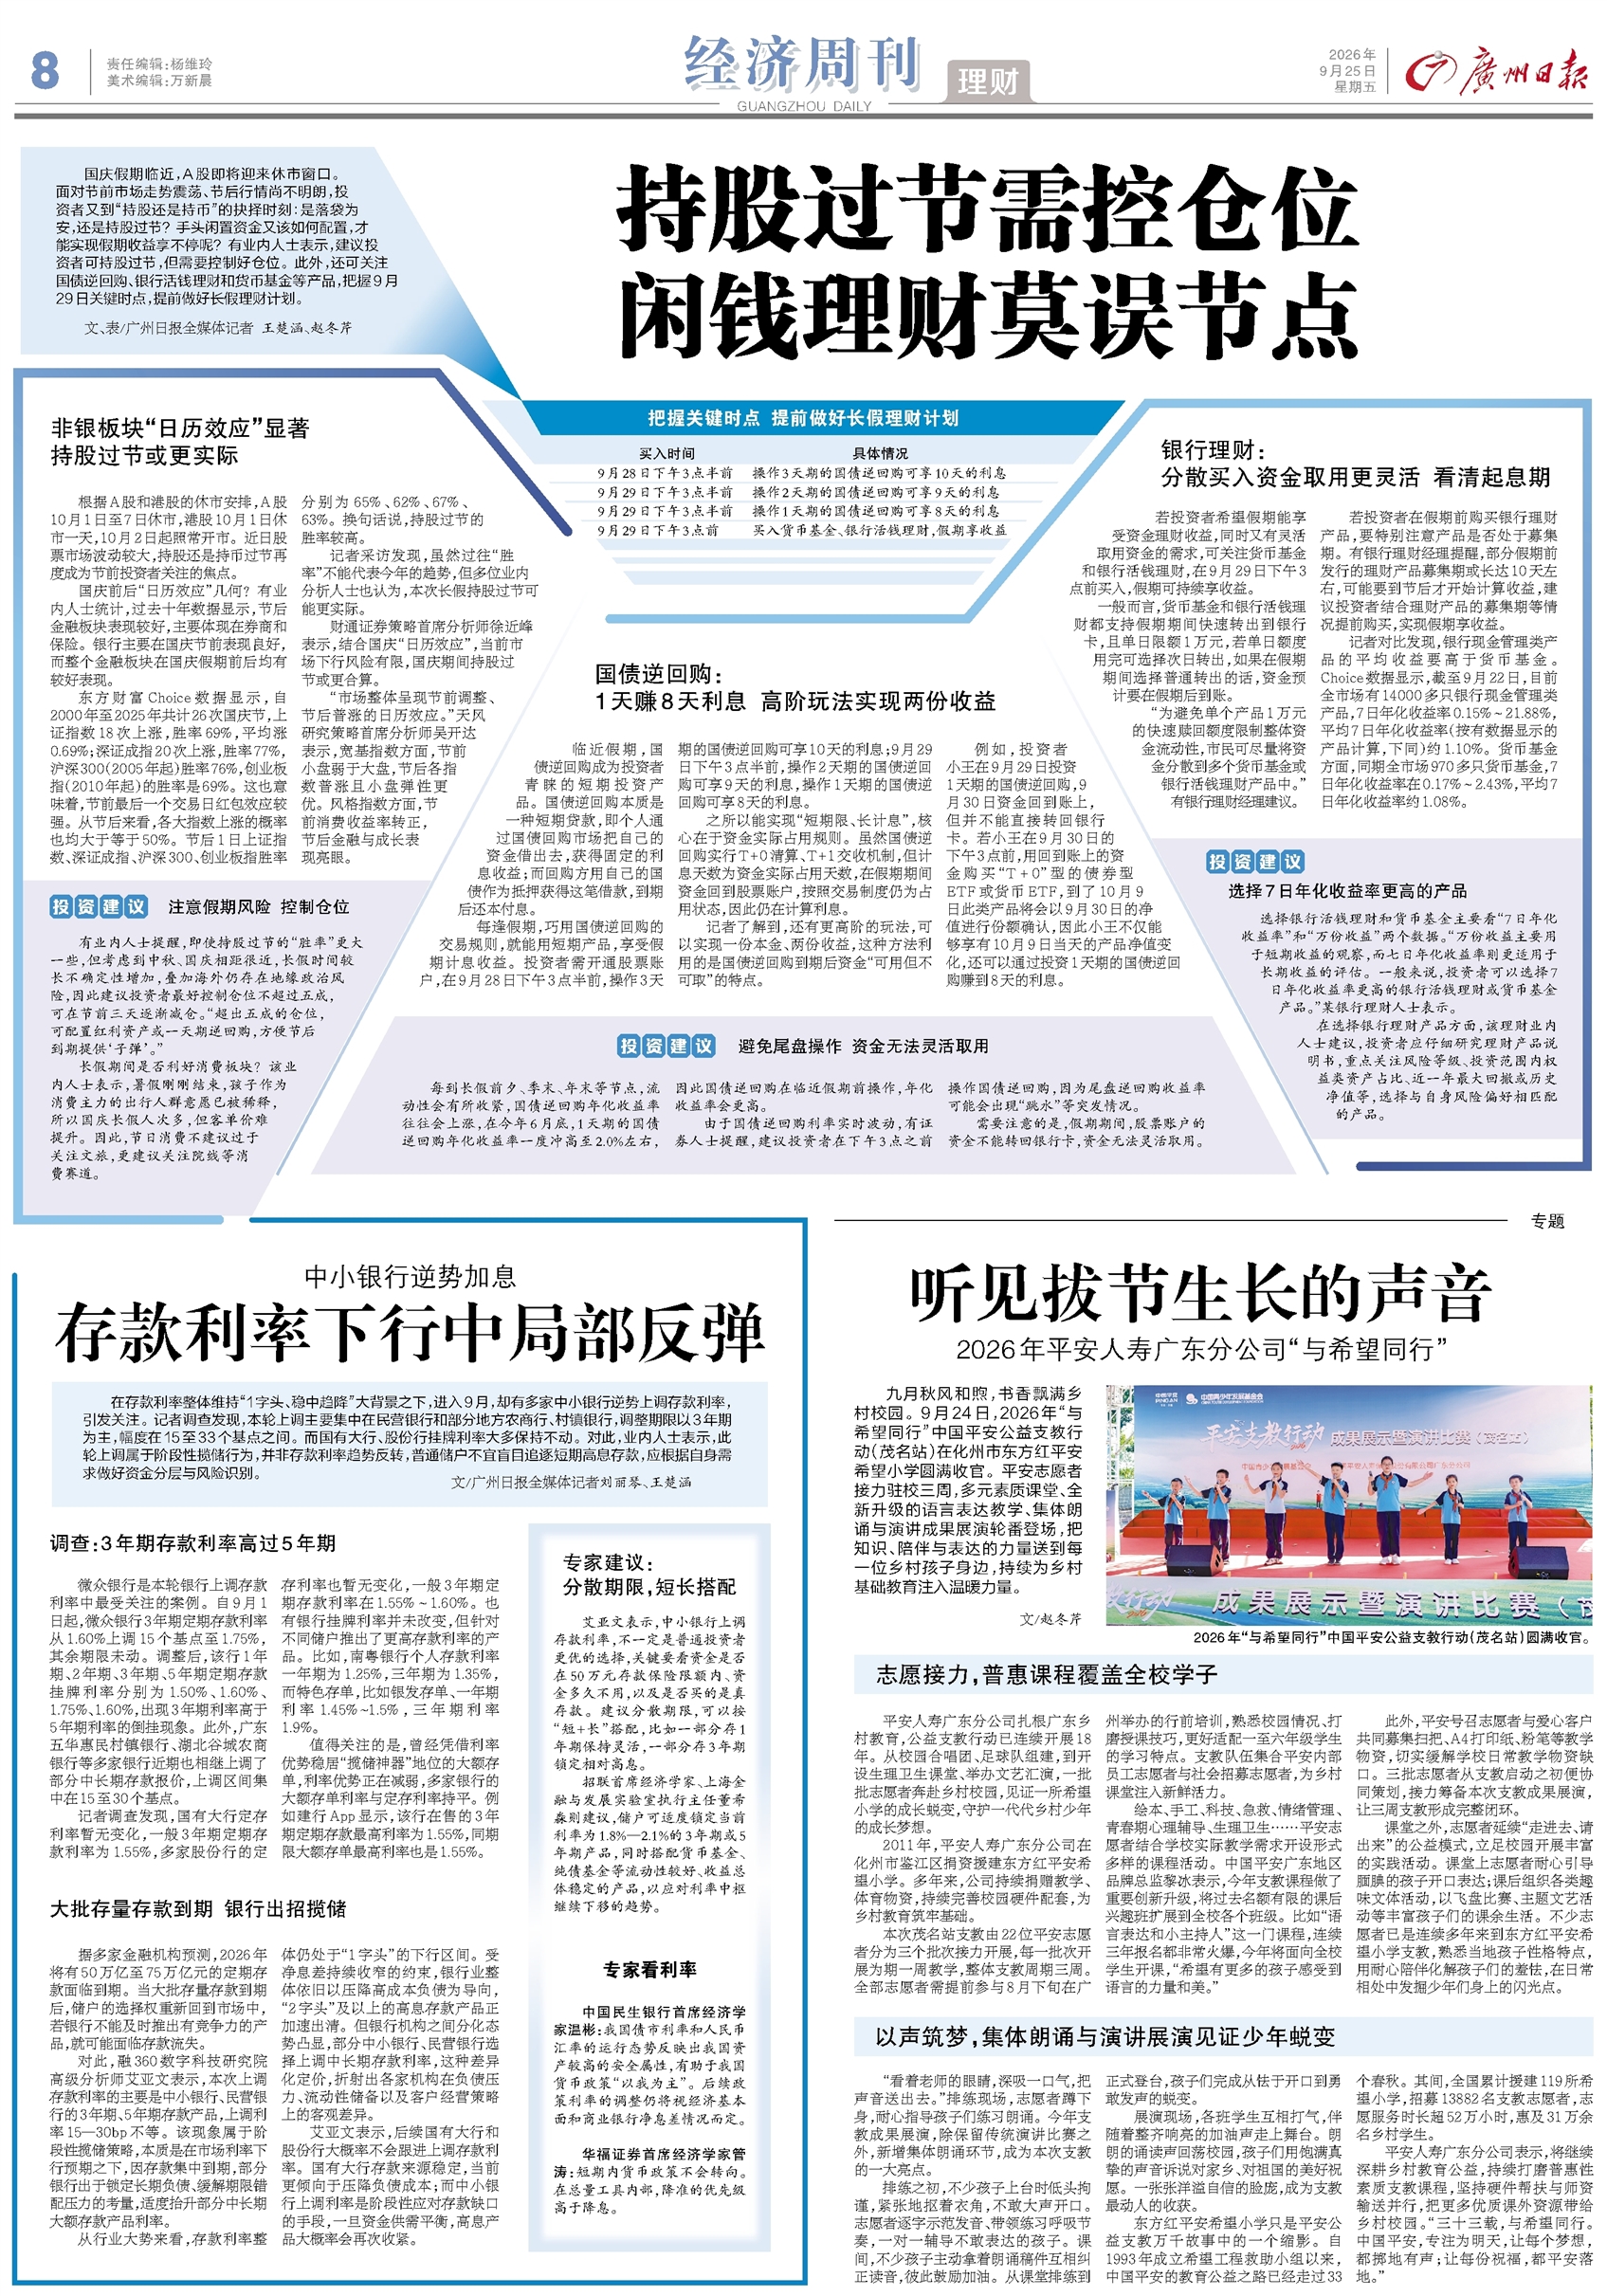
在存款利率整体维持“1字头、稳中趋降”大背景之下,进入9月,却有多家中小银行逆势上调存款利率,引发关注。记者调查发现,本轮上调主要集中在民营银行和部分地方农商行、村镇银行,调整期限以3年期为主,幅度在15至33个基点之间。而国有大行、股份行挂牌利率大多保持不动。对此,业内人士表示,此轮上调属于阶段性揽储行为,并非存款利率趋势反转,普通储户不宜盲目追逐短期高息存款,应根据自身需求做好资金分层与风险识别。
文/广州日报全媒体记者刘丽琴、王楚涵
调查:3年期存款利率高过5年期
微众银行是本轮银行上调存款利率中最受关注的案例。自9月1日起,微众银行3年期定期存款利率从1.60%上调15个基点至1.75%,其余期限未动。调整后,该行1年期、2年期、3年期、5年期定期存款挂牌利率分别为1.50%、1.60%、1.75%、1.60%,出现3年期利率高于5年期利率的倒挂现象。此外,广东五华惠民村镇银行、湖北谷城农商银行等多家银行近期也相继上调了部分中长期存款报价,上调区间集中在15至30个基点。
记者调查发现,国有大行定存利率暂无变化,一般3年期定期存款利率为1.55%,多家股份行的定存利率也暂无变化,一般3年期定期存款利率在1.55%~1.60%。也有银行挂牌利率并未改变,但针对不同储户推出了更高存款利率的产品。比如,南粤银行个人存款利率一年期为1.25%,三年期为1.35%,而特色存单,比如银发存单、一年期利率1.45%~1.5%,三年期利率1.9%。
值得关注的是,曾经凭借利率优势稳居“揽储神器”地位的大额存单,利率优势正在减弱,多家银行的大额存单利率与定存利率持平。例如建行App显示,该行在售的3年期定期存款最高利率为1.55%,同期限大额存单最高利率也是1.55%。
大批存量存款到期 银行出招揽储
据多家金融机构预测,2026年将有50万亿至75万亿元的定期存款面临到期。当大批存量存款到期后,储户的选择权重新回到市场中,若银行不能及时推出有竞争力的产品,就可能面临存款流失。
对此,融360数字科技研究院高级分析师艾亚文表示,本次上调存款利率的主要是中小银行、民营银行的3年期、5年期存款产品,上调利率15—30bp不等。该现象属于阶段性揽储策略,本质是在市场利率下行预期之下,因存款集中到期,部分银行出于锁定长期负债、缓解期限错配压力的考量,适度抬升部分中长期大额存款产品利率。
从行业大势来看,存款利率整体仍处于“1字头”的下行区间。受净息差持续收窄的约束,银行业整体依旧以压降高成本负债为导向,“2字头”及以上的高息存款产品正加速出清。但银行机构之间分化态势凸显,部分中小银行、民营银行选择上调中长期存款利率,这种差异化定价,折射出各家机构在负债压力、流动性储备以及客户经营策略上的客观差异。
艾亚文表示,后续国有大行和股份行大概率不会跟进上调存款利率。国有大行存款来源稳定,当前更倾向于压降负债成本;而中小银行上调利率是阶段性应对存款缺口的手段,一旦资金供需平衡,高息产品大概率会再次收紧。
专家建议:
分散期限,短长搭配
艾亚文表示,中小银行上调存款利率,不一定是普通投资者更优的选择,关键要看资金是否在50万元存款保险限额内、资金多久不用,以及是否买的是真存款。建议分散期限,可以按“短+长”搭配,比如一部分存1年期保持灵活,一部分存3年期锁定相对高息。
招联首席经济学家、上海金融与发展实验室执行主任董希淼则建议,储户可适度锁定当前利率为1.8%—2.1%的3年期或5年期产品,同时搭配货币基金、纯债基金等流动性较好、收益总体稳定的产品,以应对利率中枢继续下移的趋势。
专家看利率
中国民生银行首席经济学家温彬:我国债市利率和人民币汇率的运行态势反映出我国资产较高的安全属性,有助于我国货币政策“以我为主”。后续政策利率的调整仍将视经济基本面和商业银行净息差情况而定。
华福证券首席经济学家管涛:短期内货币政策不会转向。在总量工具内部,降准的优先级高于降息。
 放大
 上一版